Samosir : metropena.co.id
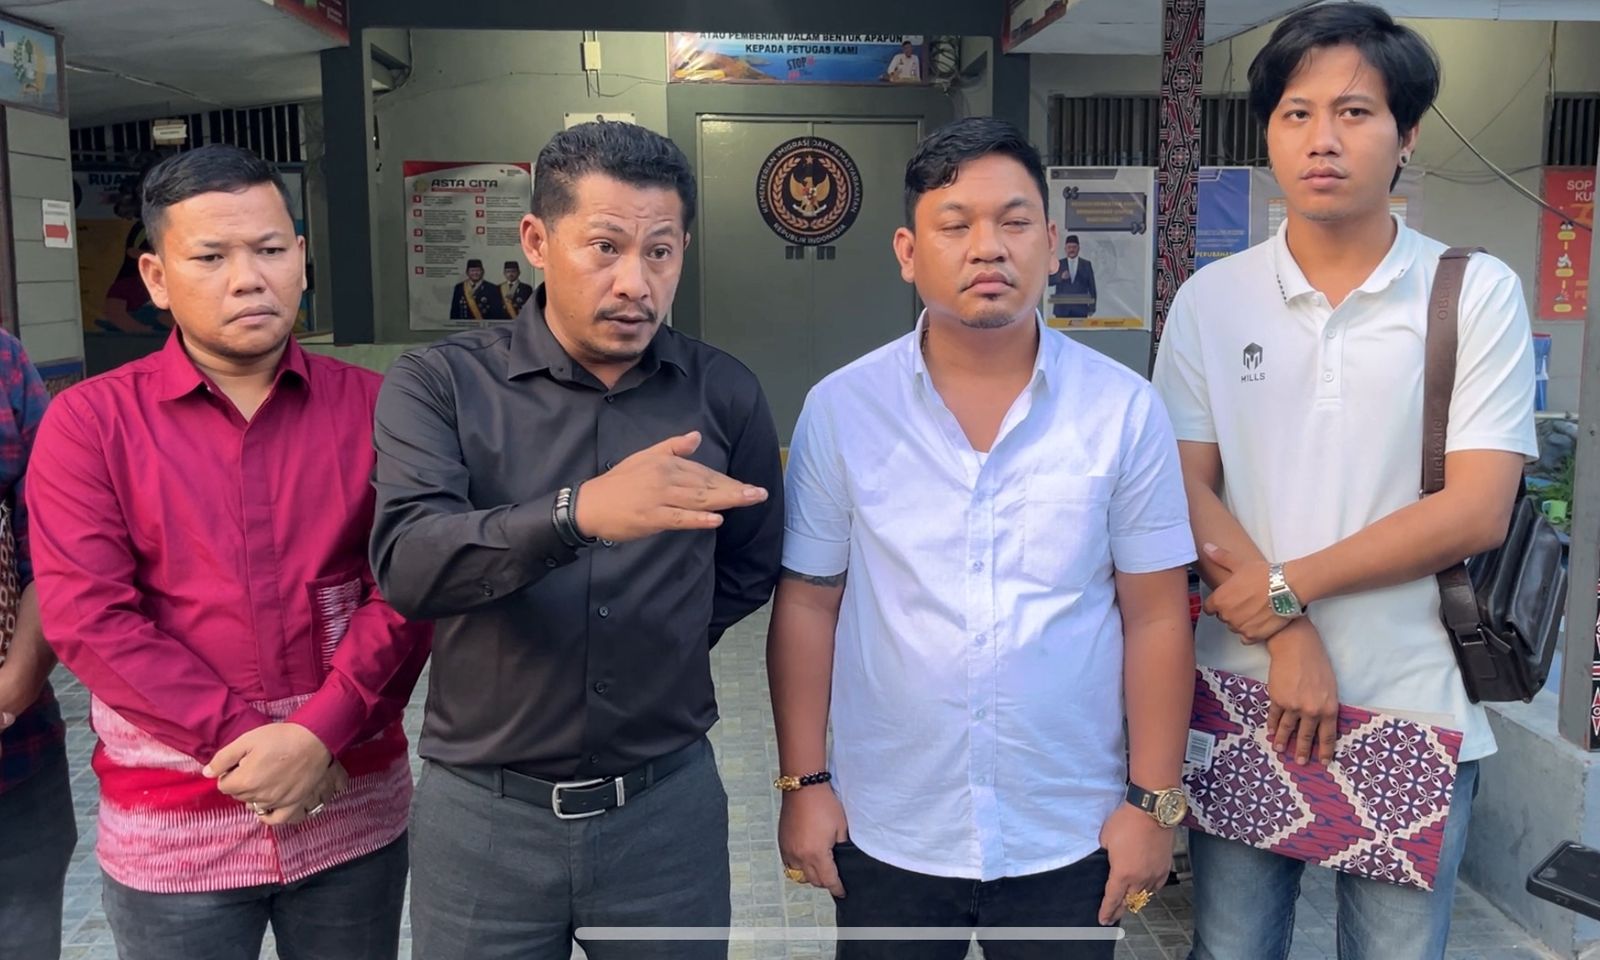
Kuasa Hukum Kepala Dinas Sosial dan Pemberdayaan Masyarakat Desa Kabupaten Samosir FAK, Rudi Zainal Sihombing, SH, MH menyampaikan bahwa kliennya yang merupakan tersangka dalam Perkara Dugaan Tindak Pidana Korupsi dalam Kegiatan Penyaluran Bantuan Pemulihan Ekonomi Masyarakat Korban Bencana (PENA) yang bersumber dari APBN Kementerian Sosial Republik Indonesia Tahun Anggaran 2014 lalu, telah menjalankan Petunjuk Teknis (Juknis) Pelaksanaan bantuan penguatan ekonomi korban bencana dengan benar.
“Tentang dugaan yang dinyatakan mengubah mekanisme dari cash transfer menjadi bentuk barang, hal ini tentu saja merupakan hal yang mengada-ada, sebab peruntukan uang yang telah ditransfer oleh Kementerian Sosial RI ke rekening penerima bantuan, harus dipastikan dibelanjakan kedalam bentuk barang dan/atau alat sesuai dengan jenis usahanya, hal ini adalah sesuai dengan Keputusan Direktorat Jenderal Penanggulangan dan Jaminan Sosial No. 31/3/BS.00.01/8/2024 Tentang Petunjuk Teknis Pelaksanaan Bantuan Penguatan Ekonomi Bencana,” ujar Rudi lewat keterangan pers yang diterima Waspada Online lewat pesan Whatsapp pada Rabu (07/01).
Rudi menjelaskan bahwa dalam petunjuk teknis Bab II, huruf B tentang kriteria penerima bantuan diterangkan kriteria penerima bantuan penguatan ekonomi korban bencana adalah korban bencana yang usaha atau rintisan usahanya hilang/terdampak bencana dan/atau korban bencana melalui asesmen yang perlu dibantu kondisi kehidupan sosial ekonomi tidak mampu atau kurang mampu.
“Dari kriteria saja sudah jelas di peruntukkan kepada yang terdampak usahanya. Dan penerima kebanyakan berusaha dibidang pertanian,” sebutnya.
Kemudian lanjut Rudi, pada Huruf F tentang mekanisme pelaksanaan disebutkan bahwa (f) individu/keluarga membuat surat usulan berusaha yang terdiri dari, lokasi usaha, jenis/bentuk usaha, dan rencana biaya usaha, (G) Surat pernyataan kepala desa/lurah yang menyatakan bahwa calon penerima bantuan memiliki usaha atau rintisan usaha yang terdampak bencana, dan (H) surat pernyataan calon penerima bantuan bersedia menerima dan memanfaatkan bantuan untuk penguatan ekonomi.
“Dan ingat, dalam juknis juga telah diatur tentang tata cara pertanggungjawaban bantuan yakni penerima bantuan penguatan ekonomi korban bencana, harus mempertanggungjawabkan pembelanjaan bantuan sesuai ketentuan yaitu, 1 asli bukti pembelanjaan dan/atau kuitansi pembayaran, 2 dokumentasi. Ada kata harus didalam cara pertanggungjawaban. Dan juga pembelanjaan juga dokumentasi. Lantas bagaimana cara menjalankan prosedur pertanggungjawaban itu, jika uang itu tidak boleh dibelanjakan?. Yang ada akan salah jika prosedur pertanggungjawaban itu tidak dijalankan”, terangnya.
Selain itu, menurut Rudi, dengan ditetapkannya FAK, Kepala Dinas Sosial dan Pemberdayaan Masyarakat Desa Kabupaten Samosir sebagai Tersangka dalam Perkara Dugaan Tindak Pidana Korupsi dalam Kegiatan Penyaluran Bantuan Pemulihan Ekonomi Masyarakat Korban Bencana (PENA) yang bersumber dari APBN Kementerian Sosial Republik Indonesia Tahun Anggaran 2014 lalu, maka ada beberapa poin yang patut dicatat dan diuji dipengadilan, yakni:
1. Ditingkatkannya Status Perkara dari Penyelidikan ke Penyidikan menurut kami prematur. Hal ini disebabkan oleh tidak terpenuhinya 2 (Dua) Alat Bukti Permulaan yang cukup.
“Perlu di ingat, bahwa Penyelidikan adalah serangkaian tindakan yang dilakukan oleh penyelidik untuk menentukan apakah suatu perkara merupakan Tindak Pidana atau bukan. Sedangkan Penyidikan adalah serangkaian tindakan yang dilakukan oleh penyidik dalam mencari bukti-bukti baru dalam menentukan Tersangkanya. Artinya ketika perkara ditingkatkan dari penyelidikan ke penyidikan sudah dipastikan merupakan tindak pidana, sedangkan ketika perkara dinyatakan sebagai tindak pidana, maka 2 (dua) alat bukti permulaan yang cukup sudah harus dimiliki oleh penyelidik sebagaimana diamanatkan dalam pasal 184 KUHAP”, ucap Rudi menerangkan.
Menurutnya, dalam kasus ini, jika Penyelidik sudah memiliki keterangan saksi, itu satu nilai. Lalu ia mempertanyakan apa yang menjadi alat bukti lain yang digunakan untuk mendukung keterangan saksi ini. Oleh karena perkara ini adalah Tindak Pidana Korupsi, maka seharusnya penyelidik dan/atau Penyidik menggunakan hasil audit perhitungan kerugian keuangan Negara sebagai alat bukti surat.
“Namun penyidik saat itu belum memiliki laporan audit hasil perhitungan kerugian keuangan Negara, yakni pada tanggal 1 Juli 2025. Penyidik baru menerima laporan hasil audit tersebut pada bulan Desember 2025. Maka tentu saja, bukti surat sebagai alat bukti yaang utama tidak dimiliki oleh penyelidik dan/atau penyidik,” kata Rudi.
Kemudian masih menurut Rudi, jika penyelidik/penyidik menggunakan informasi elektronik dan/dokumen elektronik dalam bentuk rekaman suara sebagai alat bukti petunjuk untuk mendukung keterangan saksi, maka harus dibahas kembali, kapan rekaman suara dapat digunakan sebagai alat bukti petunjuk.
“Bahwa rekaman suara dapat digunakan sebagai alat bukti petunjuk adalah ketika pembuatan rekaman suara itu pertama sekali diciptakan berdasarkan permintaan kepolisian dan kejaksaan dengan segala prosedur yang diatur dalam perundang-undangan, bukan rekaman yang diambil secara diam-diam oleh orang yang tidak berhak. Jika dalam pembuatannya sudah melanggar mekanisme, maka rekaman suara tersebut harus dinyatakan illegal dan tidak dapat masuk sebagai alat bukti petunjuk,” tegasnya.
Poin kedua adalah jika Tersangka FAK dikatakan ada menerima penyisihan sebesar 15% dari total pagu kegiatan tersebut, maka menurut kuasa hukum, harus di klasifikasikan terlebih dahulu, apakah perbuatan tersebut adalah suap dan/atau gratifikasi, apakah pemerasan atau pemufakatan jahat.
“Jika hal tersebut adalah gratifikasi atau suap dan/atau pemufakatan jahat, maka pemberi dan penerima harus sama-sama dijadikan sebagai tersangka. Jika hanya FAK yang kemudian dijadikan sebagai tersangka, maka Tindak Pidana tersebut seharusnya tidak lengkap (Cacat) atau terjadi kriminalisasi atau tebang pilih,” kata Rudi.
Tentang hasil Audit dari Kantor Akuntan Publik yang diterima oleh penyidik pada bulan Desember 2025, menurut kuasa hukum harus diuji kembali.
“Sebab apakah hasil audit jenis ini dapat diberlakukan terhadap kegiatan Pemerintah yang sebelumnya sudah dilakukan audit oleh BPK RI yang diberikan kewenangan untuk mendeclear kerugian keuangan negara oleh UU?”, ujarnya bertanya.
Dan yang terakhir, ia membahas tentang Tersangka FAK, yang langsung ditahan di Lapas Kelas III Pangururan sebelum dilakukan pemeriksaan terhadap dirinya sebagai tersangka.
“Dalam hal ini, penyidik seharusnya memeriksa FAK terlebih dahulu sebagai tersangka, baru kemudian dapat dilakukan penahanan, jika seseorang ditahan sebelum diperiksa sebagai tersangka, maka hal tersebut juga merupakan perbuatan yg unprosedur”, kata Rudi.
Rudi menyebut, seluruh poin tersebut muncul setelah melakukan penelitian berkas dan pengkajian, oleh Tim Penasihat Hukum dari Kantor Hukum Dwi Ngai Sinaga, SH, MH.
(JUNTAK)